연금저축 세액공제 안 받은 원금은 언제든 뺄 수 있을까?|세금 0원 조건
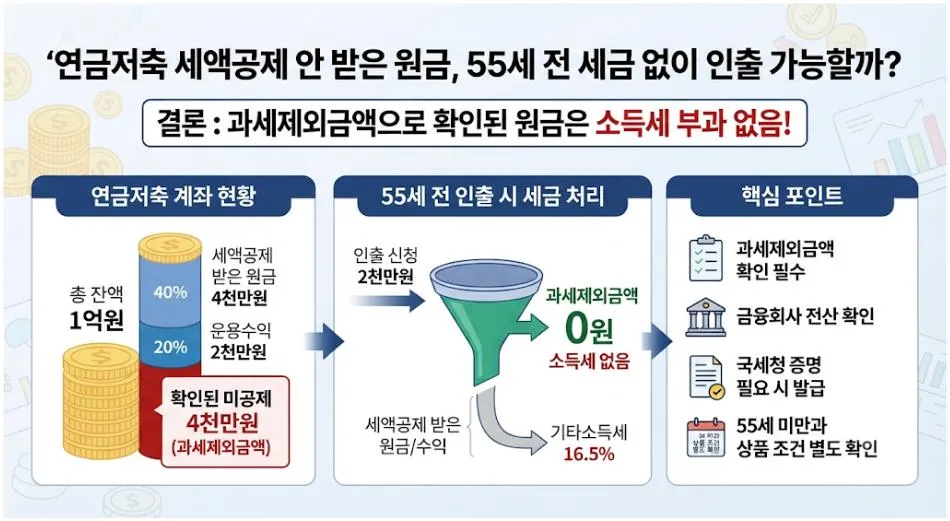
연금저축 세액공제 안 받은 원금 55세 전 인출과 세금 기준

연금저축 세액공제 안 받은 원금은 55세 전에도 세금 없이 뺄 수 있을까요? 결론부터 말씀드리면, 금융회사에 과세제외금액으로 확인된 납입 원금이라면 그 원금 자체에는 소득세가 부과되지 않습니다. 다만 과거에 세액공제를 신청하지 않았다는 기억만으로는 부족할 수 있습니다. 실제 인출 전에는 금융회사 전산에 과세제외금액이 얼마로 등록돼 있는지부터 확인해야 합니다. 한눈에 보는 핵심요약 연금저축 세액공제 안 받은 원금이 금융회사에 과세제외금액으로 … 더 읽기

연금저축계좌 세액공제 받는법.

연말정산 시즌이 다가오면 “올해도 세금 폭탄 맞는 건 아닐까?” 걱정이 되기 마련이죠. 하지만 많은 분들이 모르고 지나치는 연금저축계좌와 IRP 세액공제 혜택만 잘 챙겨도 최대 148만 5천 원을 환급받을 수 있다는 사실! 1단계. 연금계좌 세액공제 한도 900만원 정확히 이해하기 연말정산 절세의 핵심은 바로 연금계좌 세액공제입니다.2024년 기준으로 연금저축과 IRP를 합쳐 최대 900만 원까지 세액공제가 가능해요. 연봉에 따라 … 더 읽기

error: Content is protected !!